第二章 解码价格的魔法 ⸺ 从水晶球到仪表盘
期权的价格到底由什么决定?它看起来那么复杂,我们普通人要怎么理解那些上下跳动的数字,以及背后隐藏的风险和机会?
2.1 期权定价,是魔法还是科学?
很多人第一次接触期权,看到那串复杂的报价,感觉就像在看天书。一个既不是股票、也不是债券的东西,为什么会有价格?它的价格又是谁决定的?
这感觉有点像魔法,我们似乎在为一个 “未来可能发生的权利” 付费。
但其实,这背后有一套严谨的科学逻辑。就像魔法师需要一个水晶球来预测未来,期权交易者也有一个强大的工具,叫做 Black‑Scholes 模型。
这个模型就像一个精密的配方,它告诉我们,只要代入五种关键的 “原料”,就能计算出一个期权的 “理论公允价”。
2.2 揭秘 “水晶球” 里的五种原料
这个神奇的配方,到底需要哪五种原料呢?
股票的当前价格 (S) 这最容易理解。你想买一份未来用 100 元买入某股票的权利,那现在这只股票是 90 元还是 110 元,肯定会极大地影响你愿意为这个权利付多少钱。
期权的行权价格 (K) 也就是你和对手约定的未来交易价格。行权价是 100 元还是 120 元,这个权利的价值显然天差地别。
距离到期的时间 (T) 时间就是可能性。一份明天就到期的期权,和一份一年后才到期的期权,哪个更有想象空间?当然是后者。时间越长,股票价格发生对你有利的变动的可能性就越大,所以期权的价格通常也越贵。
股票价格的波动性 (σ) 想象一下,一只股票常年不动,像一潭死水;另一只股票上蹿下跳,像坐过山车。哪一只的期权会更贵?
答案是后者。因为波动性越大,意味着未来的不确定性越大,股价暴涨的可能性也越大。对期权买家来说,这就意味着更大的潜在收益,所以价格自然更高。这也是为什么在财报发布前,期权的隐含波动率 (IV) 会飙升,期权价格也随之水涨船高。
- 无风险利率 (r) 这个因素影响相对较小,你可以将其简单理解为持有现金的机会成本。如果将资金存入银行能获得很高的无风险利息,那么购买期权的吸引力便会相对下降。
所以你看,期权的价格并非凭空而来,而是由这五个核心因素共同决定的。它不是魔法,而是基于数学和概率的严谨计算。
2.3 从理论到实战:看不懂 “希腊字母” 怎么行?
好了,我们知道了影响期权价格的五个因素。但问题是,在真实的交易世界里,这些因素每分每秒都在变化!股价在跳动,时间在流逝,市场情绪带来的波动率也在变化。
这就带来一个新问题:我们怎么实时地衡量这些变化对我的期权头寸造成了多大的影响?
这就好比驾驶一辆汽车。你不仅需要知道这辆车能开(理论价格),更需要一个仪表盘来实时告诉你当前的车速、油耗和引擎状态,从而让你能安全地将它开到目的地。
期权交易中的 “希腊字母”(Greeks),就是你的仪表盘。它们告诉你,你的期权头寸对各种市场变化有多敏感。
2.4 你的期权 “仪表盘”:Greeks 指标入门
下面,我们用最简单的方式,拆解几个最重要的希腊字母。
Delta:车速表 — 股票涨 1 块,我的期权价格动多少?
Delta 是最核心的指标,它告诉你期权价格对股票价格变化的敏感度。
举个例子,一个看涨期权的 Delta 是 0.5。这意味着,股票价格每上涨 1 元,你的期权价格就会上涨 0.5 元。你看,这就是期权的杠杆效应。
Delta 的值在 0 到 1 之间(看涨期权)。越接近 1,说明期权价格和股票价格的变动越趋近于同步。
实战金句:Delta 不仅代表价格敏感度,其数值也可以近似地看作是该期权在到期时成为实值(In the Money)的概率。一个 Delta 为 0.3 的看涨期权,你可以粗略地认为它有 30% 的概率最终会赚钱。
Theta:油耗表 — 时间每过一天,我的期权价值 “烧掉” 多少?
期权是有生命周期的,它的价值会随着时间的流逝而减少,这就是时间价值损耗。Theta 衡量的就是这个损耗速度。
比如,一个期权的 Theta 是 ‑0.8。这说明,什么都不发生,你的持仓每天也会自动亏损 0.8 元(乘以 100 股,就是每天 80 元)。它就像汽车的油耗,时刻提醒你,时间是期权买家的敌人。
实战金句:越临近到期日,Theta 的绝对值通常越大,价值损耗会呈加速度状态。这就是为什么末日期权(Day Expiration Options)的风险极高,其价值归零的速度非常快。
Vega:天气预报 — 市场情绪一变,我的期权价格动多少?
Vega 衡量的是期权价格对 “隐含波动率” 变化的敏感度。你可以把隐含波动率理解为市场对未来股价波动幅度的预期,也就是市场情绪的体现。
比如,一个期权的 Vega 是 0.16。这意味着,隐含波动率每上升 1%,你的期权价格就会上涨 0.16 元(乘以 100 股,就是 16 元)。
这就是为什么有时候你看对了股价方向,但期权却没赚钱。很可能是因为财报发布后,市场情绪稳定下来,隐含波动率下降,Vega 侵蚀了你的利润。
实战金句:买期权,很大程度上是在买波动率。在市场预期将有大波动(如财报、重大事件)前买入,波动率上升会直接推高你的期权价值。
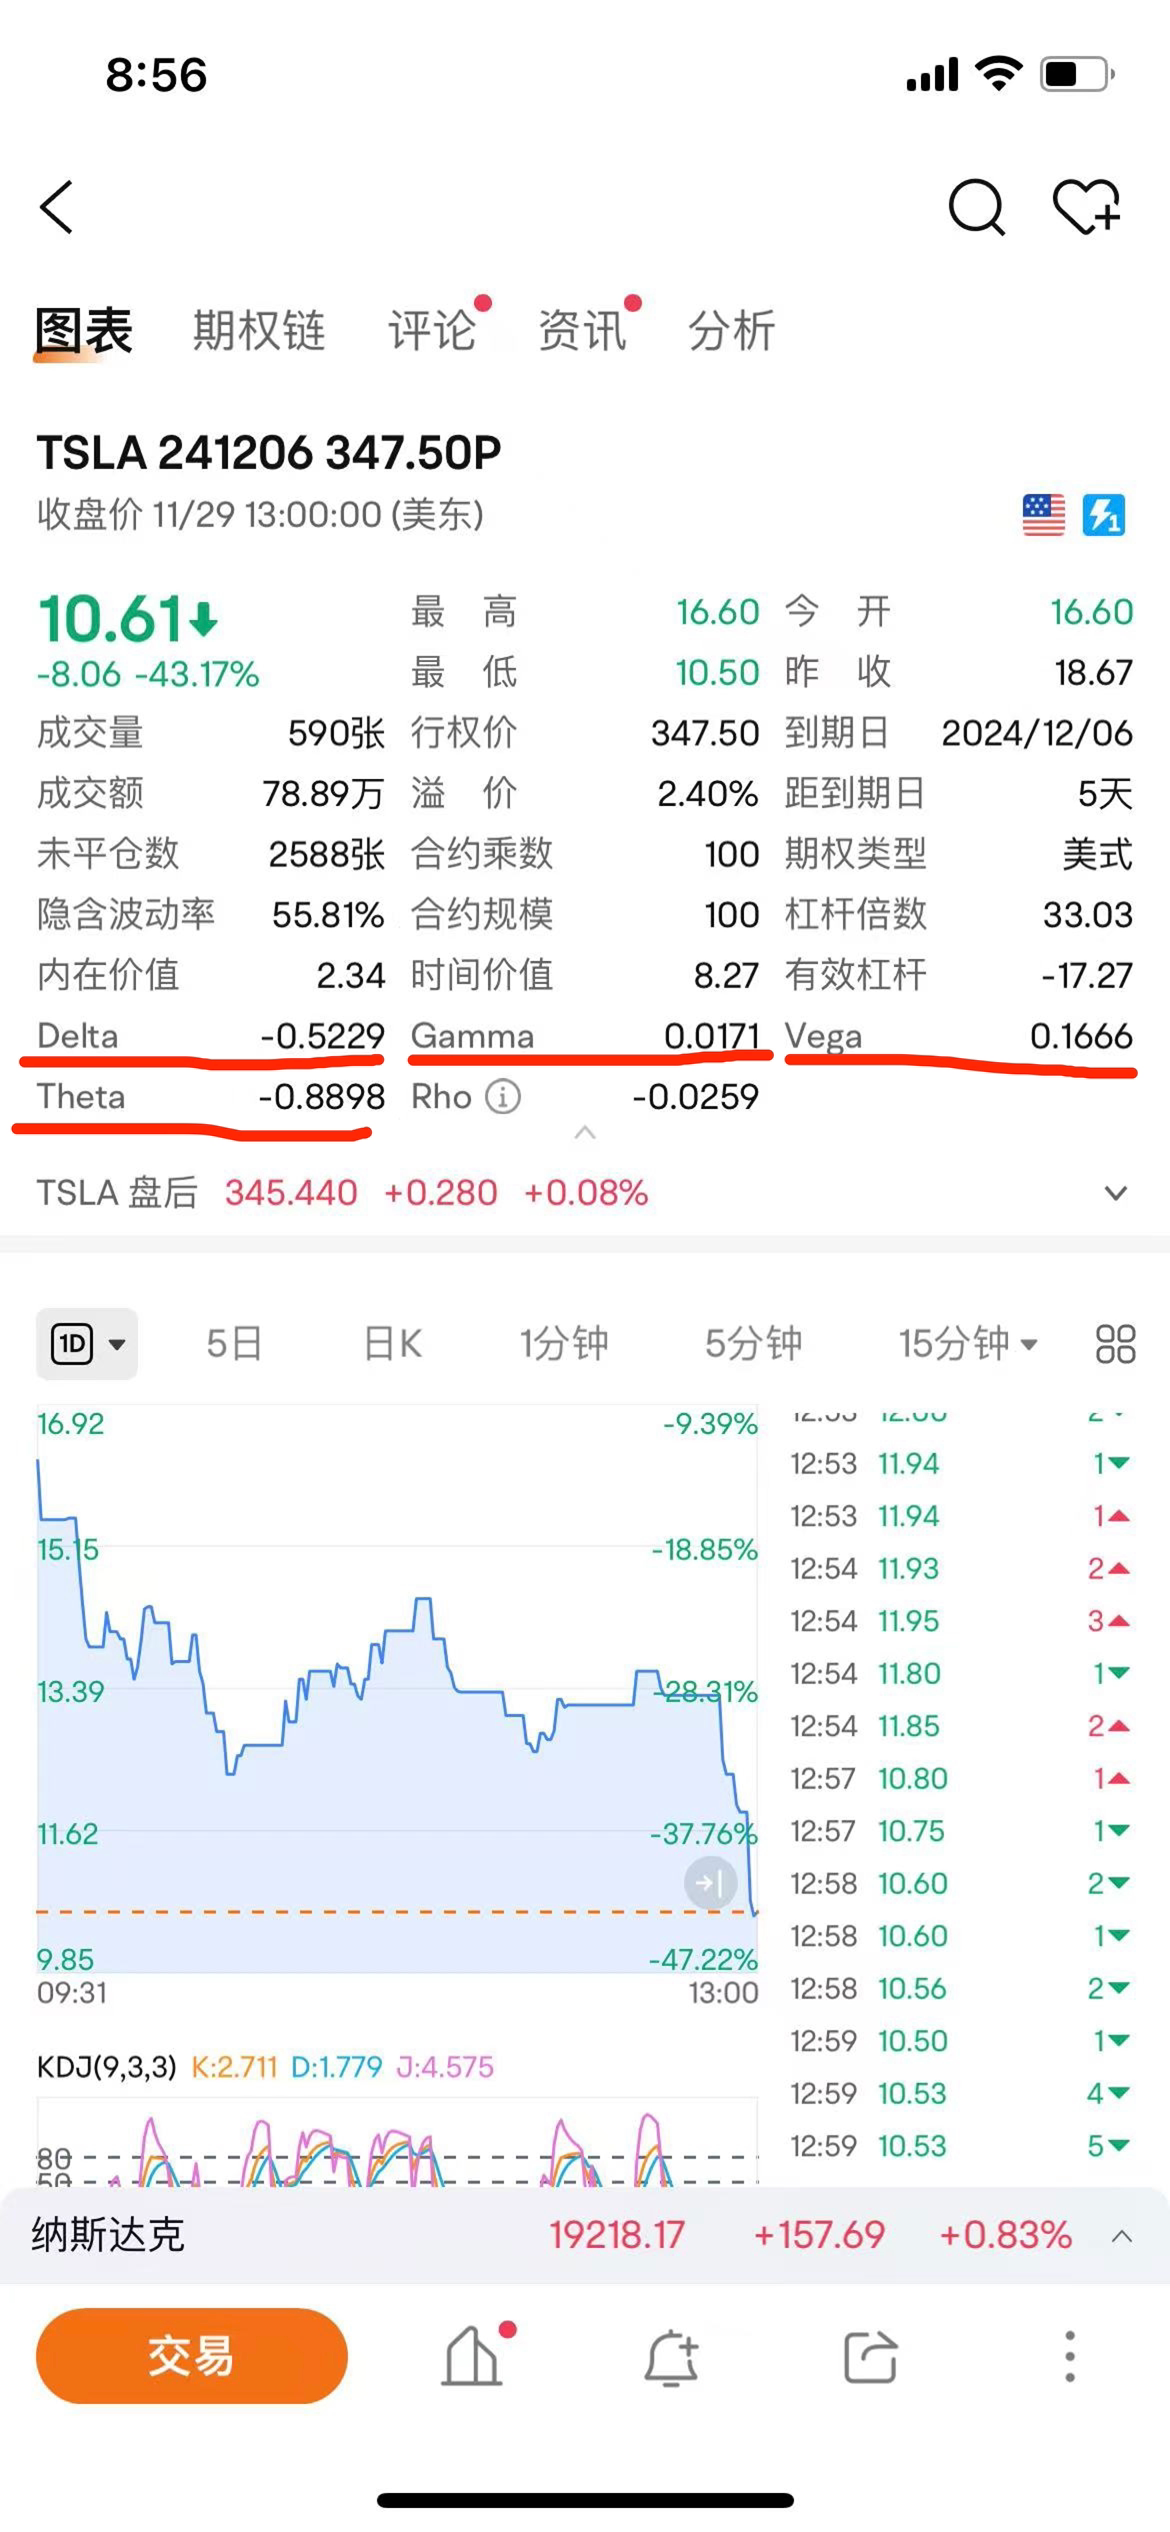
图:greeks 指标
总结
总而言之,理解期权的价值来源,就像学习开车。
首先,你需要明白汽车的基本原理(Black‑Scholes 模型),知道它需要汽油、引擎才能发动。
然后,你必须学会看懂仪表盘(Greeks 指标),才能在复杂的路况中,安全、有效地驾驶,最终到达盈利的目的地。